Enquêtes financières : comment traquer les flux illicites dans un cadre légal
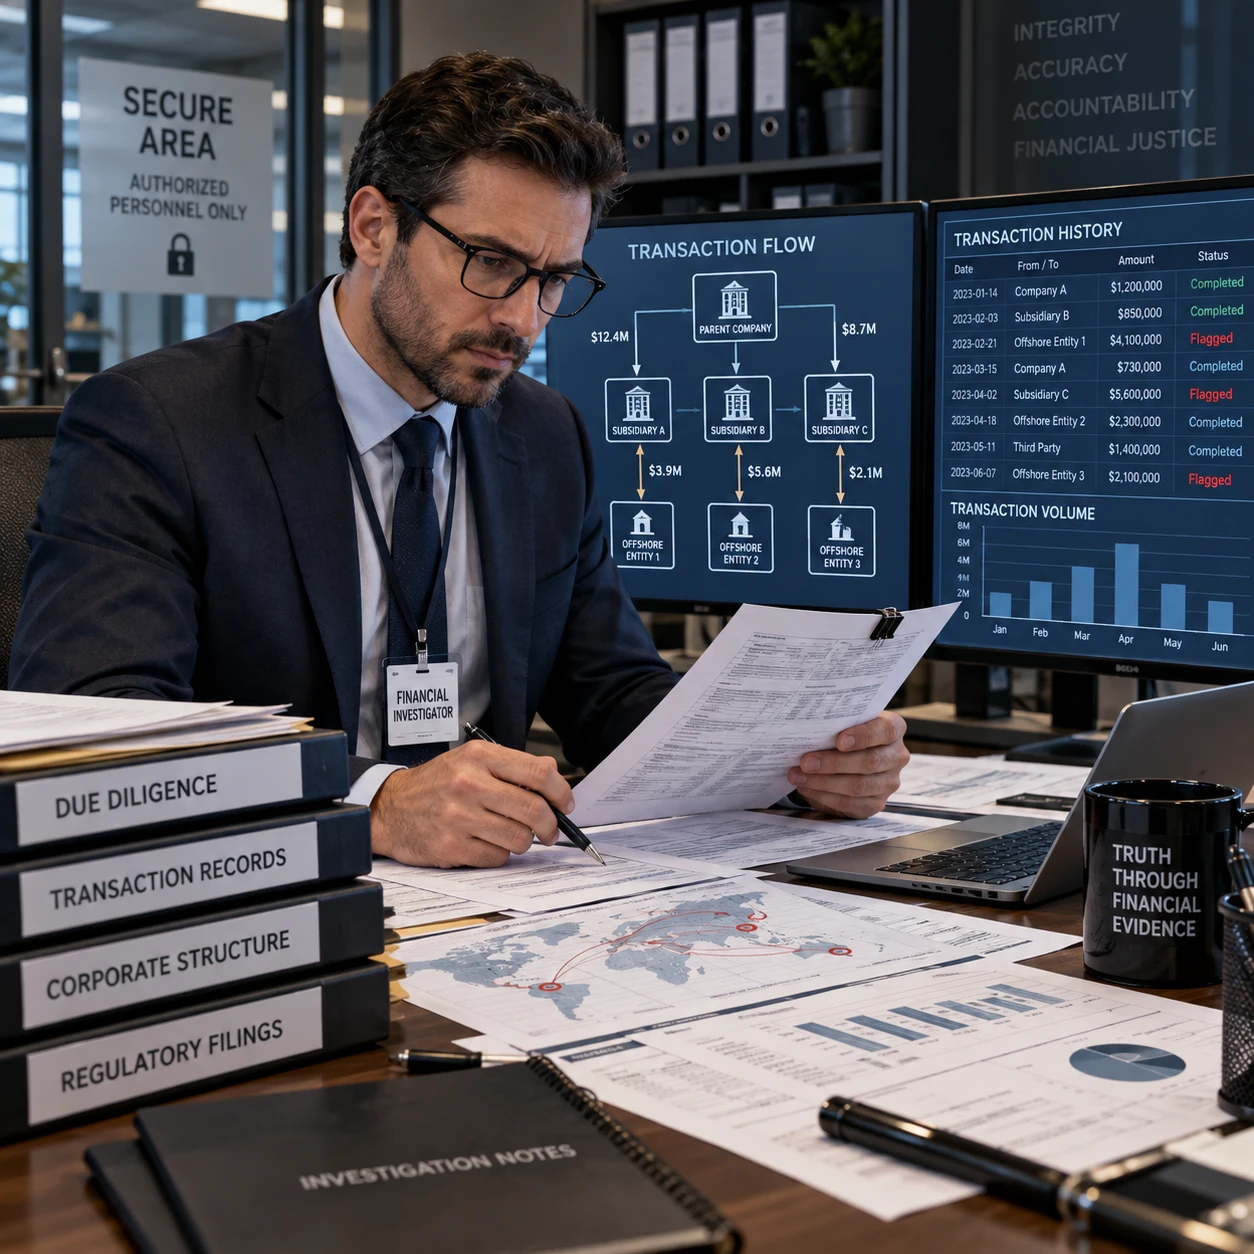
Une enquête financière vise à éclairer des mouvements d’argent ou de patrimoine qui semblent incohérents, dissimulés ou liés à une fraude. Pour une entreprise, un professionnel ou un particulier, elle peut aider à vérifier des soupçons et à préparer les démarches adaptées, à condition de distinguer les indices des preuves et de respecter le droit.
L’enquêteur privé ne remplace ni la police, ni la justice, ni les organismes chargés de la lutte contre le blanchiment. Son rôle consiste à recueillir et recouper des informations accessibles légalement, puis à présenter des éléments utiles à son client ou à son conseil juridique.
Flux illicites : de quoi parle-t-on ?
Les flux financiers illicites sont des mouvements d’argent liés à une infraction, ou destinés à en masquer l’origine, le bénéficiaire ou l’utilisation. Ils peuvent être associés au blanchiment d’argent, à la fraude financière, au détournement d’actifs ou à d’autres activités illégales.
Un transfert inhabituel n’est pas illicite par nature. Une entreprise peut légitimement payer un fournisseur à l’étranger, réorganiser ses filiales ou céder un actif. Le contexte compte : l’identité des parties, la justification économique, la répétition des opérations et leur cohérence avec l’activité déclarée.
Les mécanismes de dissimulation peuvent faire intervenir plusieurs sociétés, des prête-noms, des contrats difficiles à vérifier ou des transferts entre entités liées. Les sociétés-écrans peuvent servir à brouiller la propriété ou le bénéficiaire réel, mais leur seule existence ne prouve pas une infraction. Une enquête cherche donc à établir des liens documentés, pas à tirer de conclusion à partir d’un nom ou d’une adresse isolés.
Quels signaux peuvent éveiller les soupçons ?
Des opérations répétées et mal expliquées, des changements de bénéficiaire ou des écarts entre les revenus déclarés et le patrimoine connu peuvent justifier des vérifications. Ce sont des signaux d’alerte, pas des preuves de fraude.
Dans un contexte professionnel, certains éléments méritent un examen attentif :
- des paiements sans contrat, facture ou prestation identifiable ;
- des virements fréquents vers des sociétés récemment créées ou sans activité apparente ;
- des changements inhabituels de coordonnées bancaires ou de bénéficiaire ;
- des dépenses personnelles réglées par l’entreprise, ou l’inverse ;
- des actifs transférés à une entité liée peu avant un litige ou une difficulté financière ;
- des écarts entre les comptes, les déclarations disponibles et le mode de vie observé par des moyens licites.
Un indice peut avoir une explication légitime : erreur comptable, changement de prestataire ou opération exceptionnelle. Il faut éviter d’accuser une personne sur la base d’un seul fait. La démarche utile consiste à consigner les dates, les montants, les documents concernés et les questions qui restent sans réponse.
Comment une enquête financière se déroule-t-elle ?
Une enquête financière commence par un cadrage précis, se poursuit par des recherches autorisées et des recoupements, puis aboutit à une restitution des faits et de leurs limites. Cette progression évite les investigations trop larges ou sans rapport avec le besoin du client.
1. Définir l’objectif et le périmètre
Le client expose les faits, les personnes ou sociétés concernées et la question à résoudre : vérifier un lien d’affaires, rechercher des actifs connus ou documenter une possible fraude. L’enquêteur privé précise ensuite les moyens envisageables, les limites légales, le calendrier et les conditions de confidentialité. Une mission bien définie réduit les recherches inutiles.
2. Recueillir et recouper les informations
L’enquêteur examine les pièces fournies par le client et recherche des informations disponibles par des voies licites. Il compare les dates, les dénominations sociales, les adresses, les dirigeants déclarés et les liens entre entités. Une information n’est retenue comme pertinente qu’après vérification autant que possible auprès de sources distinctes.
3. Restituer des constatations, pas un verdict
Le rapport distingue les faits établis, les éléments concordants et les points qui restent incertains. Il peut aider le client et son avocat à décider s’il faut engager une procédure, demander une expertise ou saisir l’autorité compétente. L’enquête privée éclaire une situation ; elle ne détermine pas la culpabilité et ne garantit pas l’issue d’une procédure.
Quelles méthodes et informations peuvent être mobilisées ?
Une enquête financière peut s’appuyer sur l’analyse documentaire, les sources légalement accessibles et la recherche de liens entre personnes, sociétés et actifs. Les méthodes dépendent de l’objectif de la mission et ne donnent pas à l’enquêteur un accès privilégié aux informations confidentielles.
L’analyse des transactions consiste à étudier les documents disponibles, comme des factures, contrats, relevés transmis volontairement par leur titulaire ou pièces comptables fournies par le client. Elle aide à repérer des incohérences de montant, de calendrier ou de bénéficiaire. Sans accès licite aux données de compte, l’enquêteur ne peut pas reconstituer seul l’ensemble des mouvements bancaires.
La recherche de patrimoine peut examiner des informations publiques ou obtenues avec une autorisation valable : registres d’entreprises, publications légales, décisions accessibles, annonces de cession ou documents transmis par le mandant. Le recoupement peut faire apparaître qu’un dirigeant est lié à plusieurs sociétés, qu’une entreprise détient un actif déclaré ou que des opérations se succèdent dans un ordre particulier.
Ces éléments ne révèlent pas toujours le bénéficiaire effectif ni l’origine réelle des fonds. Une société peut avoir changé de dirigeant, un actif peut être détenu par un tiers ou une donnée publique peut être ancienne. La collecte de preuves doit donc rester traçable : source, date de consultation, copie conservée et contexte d’obtention.
Respecter le cadre légal et protéger les données
Une investigation privée doit poursuivre un objectif légitime, utiliser des moyens licites et rester proportionnée à la question posée. Le respect du cadre légal et de la protection des données s’impose à chaque étape, y compris lors de la conservation et de la transmission des résultats.
Un enquêteur privé ne peut pas se faire passer pour une autorité, pirater un compte, intercepter des communications ou obtenir illicitement des relevés bancaires et des données confidentielles. Il ne dispose pas des pouvoirs d’une autorité judiciaire. Les règles applicables dépendent du pays et du contexte ; en France, les activités privées de recherche sont encadrées, notamment par le Code de la sécurité intérieure, et le traitement de données personnelles doit respecter le RGPD.
Le client doit lui-même disposer d’un motif légitime pour demander l’enquête et fournir les documents auxquels il a légalement accès. Une collecte excessive ou obtenue par un procédé déloyal peut porter atteinte aux droits des personnes et fragiliser l’utilisation des éléments recueillis. En cas de doute sur la légalité d’un moyen ou sur la recevabilité d’une pièce, il est prudent de consulter un avocat avant de poursuivre.
Quand faire appel à un enquêteur privé ?
Faire appel à un enquêteur privé peut être pertinent lorsqu’un particulier ou une organisation doit vérifier des faits financiers précis sans disposer des moyens de recoupement nécessaires. La mission doit répondre à une question concrète et rester proportionnée.
Une entreprise peut rechercher des indices de détournement d’actifs, vérifier des liens entre un fournisseur et un salarié, ou documenter une fraude interne présumée. Un professionnel peut vouloir confirmer l’existence de liens commerciaux ou rechercher un patrimoine déclaré dans le cadre d’un litige. Un particulier peut demander des vérifications factuelles liées à une créance ou à un différend patrimonial, sans que l’enquête lui garantisse le recouvrement de sommes dues.
Avant de signer un mandat, demandez à l’agence de préciser :
- l’objectif exact et le périmètre des recherches ;
- les sources et méthodes envisagées, ainsi que leurs limites ;
- les modalités de protection, de conservation et de remise des données ;
- le contenu attendu du rapport et les frais éventuels ;
- la manière dont l’enquête s’articulera avec un avocat, un expert-comptable ou les autorités.
Un rapport exploitable expose la chronologie, les sources consultées, les constatations et les incertitudes. Sa valeur dépend de la qualité de la collecte et de sa pertinence pour la question posée. Choisir une enquête pour sa précision plutôt que pour une promesse d’accès à des données cachées permet d’éviter les attentes irréalistes.
FAQ sur les enquêtes financières
Les réponses suivantes clarifient ce qu’une enquête privée peut établir et les limites de son intervention. En cas de soupçon sérieux d’infraction, les démarches doivent être discutées avec un avocat ou les autorités compétentes.
Quels éléments peuvent justifier une enquête financière ?
Des paiements inexpliqués, des incohérences comptables, des actifs transférés dans des circonstances inhabituelles ou des liens d’affaires dissimulés peuvent motiver une vérification. Il faut disposer d’un intérêt légitime et définir une question précise. Ces éléments justifient un examen, mais ne démontrent pas à eux seuls une fraude ou un blanchiment.
Un enquêteur privé peut-il accéder à des comptes bancaires ?
Non. Un enquêteur privé ne peut pas consulter un compte bancaire sans droit ni autorisation. Il peut analyser des relevés remis légalement par leur titulaire ou par un client habilité à les communiquer, mais ne possède aucun pouvoir spécial pour obtenir des données auprès d’une banque.
Quelle différence entre une enquête privée et une enquête judiciaire ?
L’enquête privée est une mission confiée par un client et menée par des moyens légalement autorisés. L’enquête judiciaire relève des autorités compétentes et peut mobiliser des pouvoirs que l’enquêteur privé ne possède pas. Les deux démarches peuvent se compléter, mais l’enquêteur privé ne dirige pas une procédure judiciaire.
Quels éléments peut contenir le rapport d’enquête ?
Le rapport peut présenter l’objet de la mission, la chronologie des recherches, les sources utilisées, les constatations et les réserves. Il peut joindre des documents recueillis légalement et expliquer les liens établis entre personnes, sociétés ou actifs. Il doit différencier les faits vérifiés des hypothèses et ne pas conclure à la culpabilité d’une personne.